顶尖财经网(www.58188.com)2026/10/23 10:03:17讯:
2026年9月底,境内全市场ETF总规模约4.9万亿元,ETF正从“基础投资工具”向“资本市场核心基础设施”转型。一个更深层的问题开始浮现:当被动投资的工具属性被充分验证,资金的下一步流向哪里?
答案藏在监管框架的变化里——主动ETF,它将主动管理的投研能力嵌入交易便捷、持仓透明、成本低廉的ETF载体,填补了场内主动权益工具空白。
在这一背景下,质量主动ETF华夏(认购代码:581033,产品代码:581030)10月23日开售。值得一提的是,华夏基金在募集首日以固有资金2亿元认购该产品,展现公司对中国资本市场长期健康稳定发展的信心。与市场上常见的指数增强产品不同,这只产品的定位并非"在跟踪误差约束下争取超额收益”,而是彻底摆脱指数束缚,以全市场选股的方式追求Alpha。主动管理基因与ETF外衣合二为一,并通过每日开市前PCF清单完整披露持仓,破解传统主动基金“季报才见十大持仓”的信息滞后。
主动ETF与指数增强:两种逻辑
很多投资者容易将主动ETF与指数增强型产品混为一谈,但二者的底层逻辑存在本质差异。
首先,指数增强型基金虽追求Alpha,但仍需以跟踪特定指数为基础,通常要求80%以上资产投资于指数成分股,日均偏离度不得超过0.35%,存在明确的跟踪误差约束。而主动ETF则彻底摆脱了指数编制规则的刚性束缚,不受成分股限制,仅需满足分散度与流动性等监管要求,其对标的是自定义的业绩比较基准,不存在传统意义上的跟踪误差概念。
总的说,指数增强是在"在既定棋谱中落子",主动ETF则是"在规则内自由发挥"。这种自由度决定了主动ETF的投资目标更为纯粹——以获取超越基准的超额Alpha收益为核心。对于希望获得基金经理主动管理能力、同时又看重ETF交易便利性、持仓透明度和费率优势的投资者而言,主动ETF提供了一种此前场内市场并不存在的解决方案。
为什么首批里有华夏?主动ETF最终拼的是主动功底
首批主动ETF落地,为什么华夏在列?答案藏在华夏基金在ETF和主动投研上的长期积累里。
2004年,华夏基金推出境内首只ETF——华夏上证50ETF,开创境内ETF投资先河。此后,公司持续推动ETF产品创新,先后推出境内首只中小盘股票ETF、首只跨境ETF(恒生ETF)、首只沪港通ETF、首只科创板ETF、首只MSCI中国A股国际通ETF、首只豆粕ETF、首只黄金ETF等,形成全品类ETF矩阵。据公开资料,华夏基金权益类ETF年均规模连续21年行业第一(2005-2025年,按年日均规模计算),截至2026年6月,旗下ETF产品已达128只,是唯一连续八年获被动投资金牛奖的基金公司。(数据来源:华夏基金)
但主动ETF最终拼的是主动功底。华夏基金“主动投研体系5.0”实现了从团队到平台的进化,投研人员超300人,投资经理和基金经理平均从业年限12年;专职股票研究员63人,平均从业年限4.8年,实现全行业覆盖,覆盖超过85%市值的A股、H股和ADR,进入公司主动股票池的股票共计2950只。主动投研的深厚积淀与ETF业务的成熟稳健,为这只主动ETF提供了平台化支撑底座。
据了解,新产品拟由老将王君正担纲,主打“主动权益+价值风格”。其坚守绝对收益内核、大盘均衡、偏好长期ROE高且稳定优质个股的风格,与PB-ROE策略的底层逻辑天然契合。
PB-ROE的“资本周期”改造:兼顾成长潜力与安全边际
质量主动ETF华夏的核心策略是PB-ROE,其并非简单的低估值筛选。具体来看,拟任基金经理王君正团队对PB-ROE框架进行了系统性的“资本周期”改造。
传统PB-ROE策略的痛点在于,ROE是一个静态的财务结果,无法回答两个关键问题:这个ROE是不是无水分、高质量且可持续的?表观的低估值是否存在陷阱——越跌反而越贵?
华夏基金的解法是将公司的永续经营拆分成不断展期的“项目经营”,资本周期被定义为公司一个“项目”的持续时间,也是企业经营的“最小周期”。在单个周期内,团队对公司的经营现金流、资本开支、债务结构进行深度拆解,重构“三张表”与实际经营的勾稽关系(指财务报表各项目之间存在的、严谨的逻辑对应关系)。ROE的研究从公司层面下沉到项目层面,挤出了无效水分,可预测性和展望性更高。
更进一步,团队将质量、成长、估值三个维度有机融合:真实ROE对应质量因子,盈利因子对应盈利能力,预期ROE对应成长因子,项目周期折现则对应估值因子。这种"从财务到经营,从经营再回到财务特征"的闭环分析,使得PB-ROE不再是冰冷的量化筛选,而是有产业逻辑支撑的基本面研究。
策略落地上,产品对标中证800基准池,通过"资本周期"模型构建PB-ROE视角下的50至60只样本标的池,再由主动投研团队深入拆解公司经营业务,一方面"排雷"剔除伪价值标的,一方面增补具备"非线性增长"特征的优质个股,最终形成40至50只核心持仓,并进行动态再平衡。
三大叙事交汇,策略共振正当时
当前正处于政策呵护、产业盈利周期修复与国际力量再平衡三大叙事交织窗口期。
国内层面,自"反内卷"政策落地以来,稳增长与促转型的政策信号逐步增强,PPI企稳回升,头部企业盈利能力改善,"去过度竞争、提资本效率"的政策导向正在取得成效。国际层面,"东升西落"格局下中美竞争态势的边际变化,叠加国内增长中枢维持在5%左右,使得国内优质资产持续拥有多方向机会。
流动性环境同样提供支撑。在利率中枢下移和"资产荒"加剧背景下,传统固收资产收益率大幅下滑,四大行3年定存利率从2013年的4.25%降至当前的1.25%,10年期国债收益率从4.5%降至1.7%。相比之下,权益资产性价比大幅提升,沪深300股息率近年来中枢上行并保持在2.5%以上。居民存款搬家、外资回流、险资增配,正形成资金-盈利-估值的正向循环。
在这样的环境下,PB-ROE策略的审美恰好与市场节奏形成共振:大量细分行业龙头公司ROE保持高位稳定,估值分位却处于历史较低水平,股价回调更多源于风格切换而非基本面恶化。
结语:
当投资者不再满足于被动获取市场平均收益,当监管框架为产品创新提供了清晰的跑道,当宏观环境让"质量"与"价值"重新获得定价权——质量主动ETF华夏(认购代码:581033,产品代码:581030)的获批和发行,或许恰逢其时。它提供的不仅是一只产品,更是一种思路:在工具化的透明与纪律中,嵌入主动管理的深度与灵活。
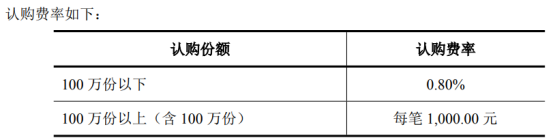
管理费1%,托管费0.1%,基金认购费率:100万份以下/0.8%,100万份(含)以上/每笔1000元。场内申购或赎回时,申购赎回代理机构可按照不超过0.5%的标准收取佣金。
本基金为主动ETF,特有风险包括:(1)采用主动投资策略进行投资管理可能引致的特定风险,包括主动选股策略失效风险、潜在抢先交易风险、投资策略被复制风险等;(2)主动ETF运作的风险,包括基金份额参考净值(IOPV)偏离的风险、基金份额二级市场交易价格折溢价的风险等。本基金为主动ETF,可能面临主动选股策略失效风险,即由于采用主动选股策略,可能存在策略失效、实际业绩落后于业绩比较基准的风险;可能面临潜在抢先交易风险,即因执行主动选股策略等原因发生调仓且难以在一个交易日内完成调整,可能出现股票调仓方向暴露、被其他投资者抢先交易组合证券的情形,进而影响基金投资收益;可能面临投资策略被复制风险,即基金每交易日公布基于前一交易日日终的真实投资组合的申购赎回清单,投资组合透明度较高,其他投资者可能据此跟踪、复制基金投资策略和持仓结构,从而可能削弱投资策略的有效性,对基金投资收益产生不利影响。
风险提示:本基金属于股票型基金,预期风险与收益高于混合型基金、债券型基金与货币市场基金。具体风险评级结果应以基金管理人和销售机构提供的评级结果为准。
投资者在投资本基金之前,请仔细阅读《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,理性判断并谨慎做出投资决策,独立承担投资风险。基金管理人不保证本基金一定盈利,也不保证最低收益。基金管理人提醒投资者基金投资的“买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于本基金没有风险。基金有风险,投资须谨慎。本观点仅代表当时观点,今后可能发生改变,仅供参考,不构成投资建议或保证,亦不作为任何法律文件。基金过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本产品由华夏基金发行与管理。基金有风险,投资须谨慎。