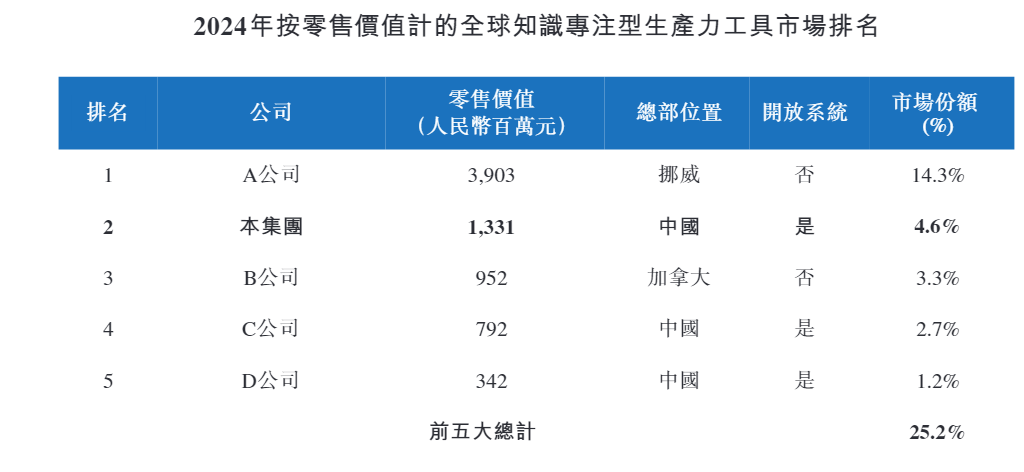
文石招股书用的是弗若斯特沙利文的资料,“按2024年零售价值计,我们位列全球知识专注型生产力工具市场第二大品牌。此外,我们在知识专注型生产力工具市场的开放式系统分部及色彩分部均为全球领先品牌。我们亦为中国市场头部知识专注型生产力工具品牌,以及为全球前五名市场参与者中排名最高的中国企业”。
以权威媒体发布的行业报告加以佐证,更能说明文石的“行业地位”含有一定水分。洛图科技(RUNTO)2025年2月发布的《全球电子纸市场分析季度报告》数据显示,2024年电子纸平板全球出货量达到了1720.3万台。2024年文石电子纸平板的销量为60万台,按2024年销量计,文石在全球电子纸平板的市场份额约为3.82%,明显低于招股书披露的“4.6%”(按零售价值计)。
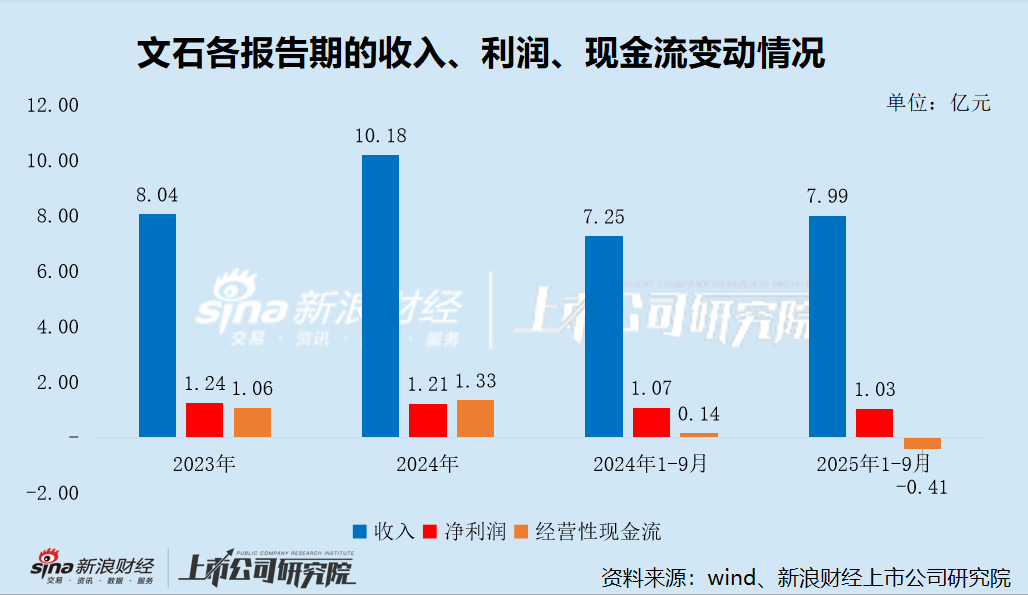
财务数据显示,文石各报告期的收入分别为8.04亿元、10.18亿元、7.99亿元,净利润分别为1.24亿元、1.21亿元、1.03亿元。其中,2024年、2025年前三季度的收入分别同比增长26.62%、10.31%,但净利润分别同比下滑2.31%、4.09%,即出现“增收不增利”的情形。
一方面,文石的毛利率承压,毛利增长有限。2025年前三季度,文石的整体毛利率为39.2%,较2024年同期仅略微提升0.2个百分点,其中高速阅读器的毛利率同比下滑1.1个百分点。
另一方面,文石的期间费用快速增长,持续侵蚀利润。文石各报告期的期间费用率分别为16.8%、23.5%、24.9%,逐年升高。其中占大头的是销售费用,各报告期分别为0.73亿元、1.44亿元、1.11亿元,费用率分别为9.1%、14.2%、13.9%,近两个报告期分别同比上升5.1pct、0.3pct。
由于利润下滑及存货增长,文石的经营性现金流大幅恶化。2025年前三季度,文石录得经营活动现金流量净额-0.41亿元,2024年同期为0.14亿元,同比由正转负。
报告期内,文石的存货占流动资产的比例分别为47.72%、52.75%、63.49%,呈快速上升趋势,占用了大额营运资金。截至2025年9月末,文石的存货余额为4.35亿元,较2023年末增加1.93亿元,增幅达到179.73%。
根据证监会官网,营运资金的计算公式为流动资产-流动负债。据此计算文石的营运资金,各报告期分别为3.31亿元、0.67亿元、0.98亿元。
不难发现,截至2023年末,文石的营运资金尚保持在高位,但仅过去一年便断崖式减少八成。截至2025年9月末,文石的营运资金仍然不足1亿元。
融资方面,文石自2008年创立以来仅完成1轮融资。2016年6月,融捷集团以2000万元认缴文石注册资本300万元。2024年5月至7月,融捷集团清仓股份,共套现约1.62亿元,较初始入股成本盈利710.90%。
文石招股书
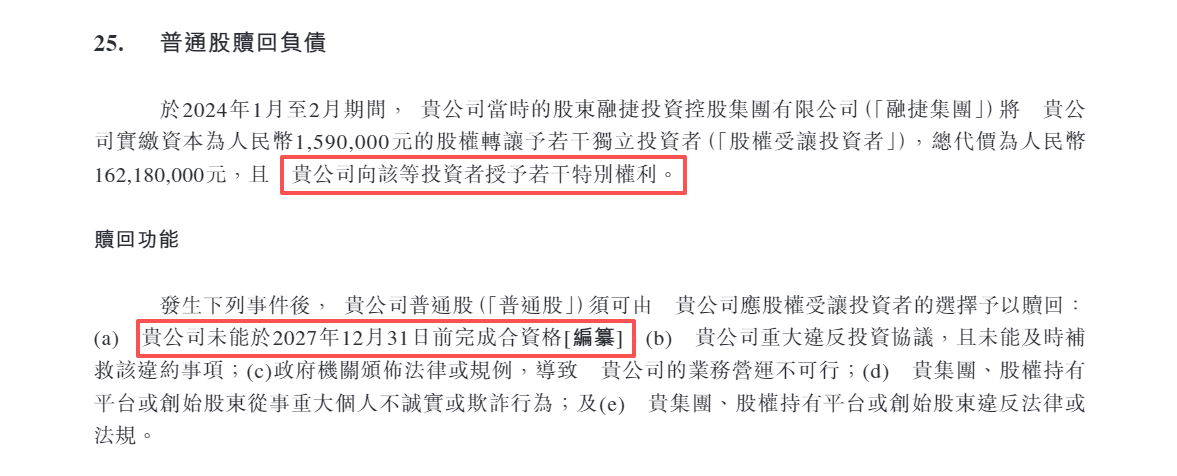
让人忍俊不禁的是,融捷集团的退出还让文石“惹来一身骚”。联想天津、川奇光电、太仓景柏等6名投资者不是通过认购新增注册资本的方式成为文石的股东,而是通过受让融捷集团股份成为文石的股东,导致文石不仅未从这6名投资者手里获得一分钱,而且还“被迫”与其签订协议,约定了赎回权、反稀释权、知情权、清算优先权等一系列特殊权利。
尽管目前赎回权已暂时失效,但倘若文石未能在2027年末前完成上市,或违反投资协议相关规定,赎回权将恢复生效。截至2025年9月末,文石的赎回负债约为1.54亿元。
由于外部融资次数较少,文石的控制权高度集中,出现“一股独大”问题。IPO前,淡玉婷、朱增、翟永泰及共创文石为文石的一组控股股东,持股比例高达84.1%。同时,淡玉婷为董事长、执行董事兼总经理,朱增为执行董事、副总经理、首席运营官兼首席技术官,翟永泰为执行董事兼副总经理。
专业人士指出,公司股权过于集中,并不意味着对公司治理一定产生负面影响,但会带来潜在风险,需要监督和制约。例如,大股东利用其控股地位,通过不公正的关联交易获取利益;通过资产重组、资金占用等手段,将公司资源非法转移到其控制的其他企业;利用掌握的内部信息,通过内幕交易牟取不当利益,从而导致市场公平性受损;决策权过于集中,缺乏多元化意见,决策不够审慎,导致战略性失误,影响公司长期发展。
在缺乏外部融资渠道的情况下,文石为保障营运资金的稳定开始大举借债。截至2025年9月末,文石的短期借款余额达到1.07亿元,较2024年末飙升52倍,并新增长期借款490万元。而货币资金持续减少,各报告期分别为2.01亿元、1.87亿元、1.72亿元。
责任编辑:公司观察
 文石招股书
 文石招股书
 【