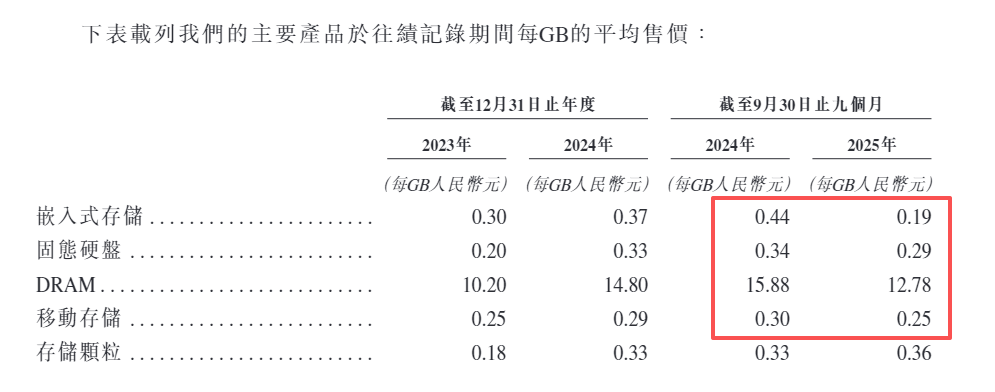
与此同时,宏芯宇全线产品价格下滑。2025年前三季度,公司嵌入式存储的销量同比增长78.51%,但平均售价同比下降56.82%。此外,固态硬盘、DRAM、移动存储的平均售价也分别同比下降14.71%、19.52%、16.67%。
值得注意的是,宏芯宇主要产品的价格走势背离存储芯片市场行情。
资料显示,2025年全球存储芯片市场迎来“史诗级”涨价潮,价格走势呈现“年初启动、年中加速、年末高位震荡”的特征。涨价行情始于2025年3月,闪迪率先宣布全系产品涨价10%,美光、三星等国际大厂随后跟进,4月起陆续上调NAND Flash报价,开启涨价序幕。第二季度,三星、SK海力士明确年内停产DDR4,将产能转向DDR5、LPDDR5和HBM,6月美光宣布削减DDR4出货直至停产,引发市场对成熟存储芯片供应短缺的担忧,DRAM价格开始加速上涨,形成NAND与DRAM的共振上涨格局。DDR4在技术路线逐步退出主流的背景下,反而因“被动减产”而出现阶段性紧缺,成为本轮涨价潮中的“涨幅之王”,现货市场价格从三四月的3美元左右飙升至12月的70美元,涨幅超22倍。
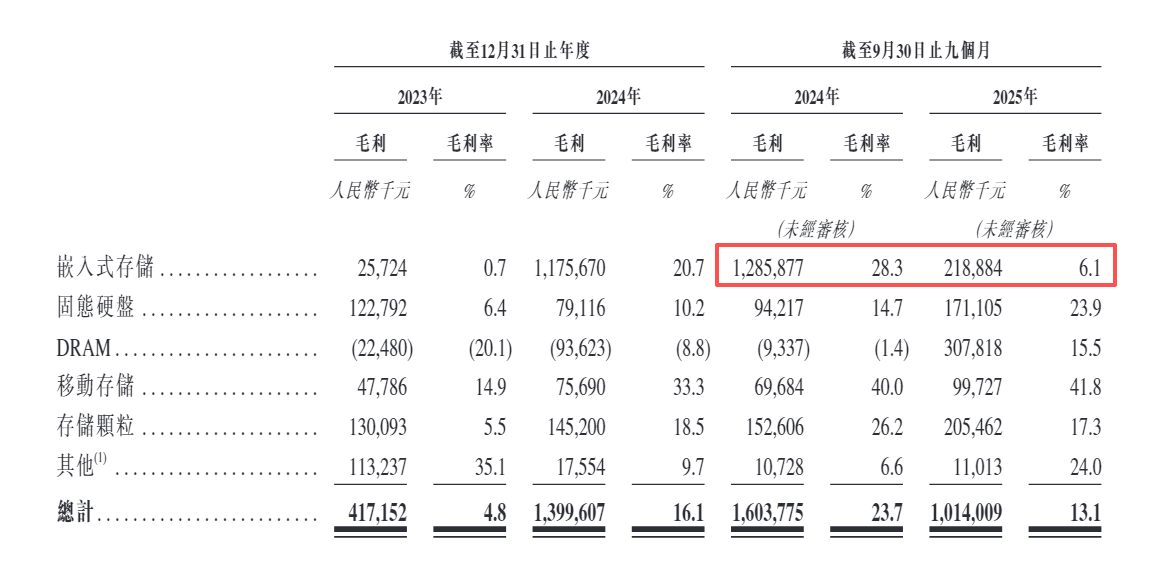
也就是说,宏芯宇为拓销路、增收入,很有可能采取了以价换量的市场策略,而不是受到行业价格因素的影响。同时,宏芯宇的销售费用、管理费用、研发费用分别同比增长22.77%、29.74%、16.40%,进一步挤压了利润空间。
存货臃肿 流动性紧张
报告期内,宏芯宇的客户集中度较高,分别为59.4%、65.7%及50.0%。其中,客户G为2024年在中国上海成立的公司,主要从事存储产品及相关电子设备的研发、制造与销售。
成立当年,客户G便成为宏芯宇第五大客户,当期采购金额为3.18亿元,占宏芯宇总收入的3.6%。2025年前三季度,客户G的采购金额激增至9.48亿元,较2024年全年的采购金额增加近两倍,一跃成为宏芯宇第二大客户,收入占比达12.2%。
作为企业经营的“血液健康指数”,经营性现金流的增减变化,从一定程度上可以捕捉出公司“有钱”的真实性,而从目前的财务数据来看,宏芯宇的净利润“含金量”需要打个问号。
报告期内,宏芯宇的经调整净利润分别为-0.32亿元、5.51亿元、4.05亿元,经营活动现金流量净额分别为-10.48亿元、-11.22亿元、-0.39亿元。账面盈利,现金流为负,说明宏芯宇的盈利是“纸面富贵”而不是“真金白银”。
宏芯宇的经营性现金流与净利润不匹配,主要与存货、应收账款造成的错配有关。
2022年底至2025年9月底,宏芯宇的存货从25.48亿元增至51.47亿元,不到两年时间翻一番;应收账款从17.05亿元增至20.54亿元,增幅超过两成。从资产构成来看,宏芯宇的存货及应收账款合计占到流动资产的88.94%、总资产的80.07%。
具体到存货,截至2025年9月底,宏芯宇库龄在3个月内的存货余额为30.29亿元,较年初增长53.60%,占总存货的比重高达58.85%,同比上升8.92pct。也就是说,宏芯宇在短期内囤积了大量货物,且主要为原材料和制成品。
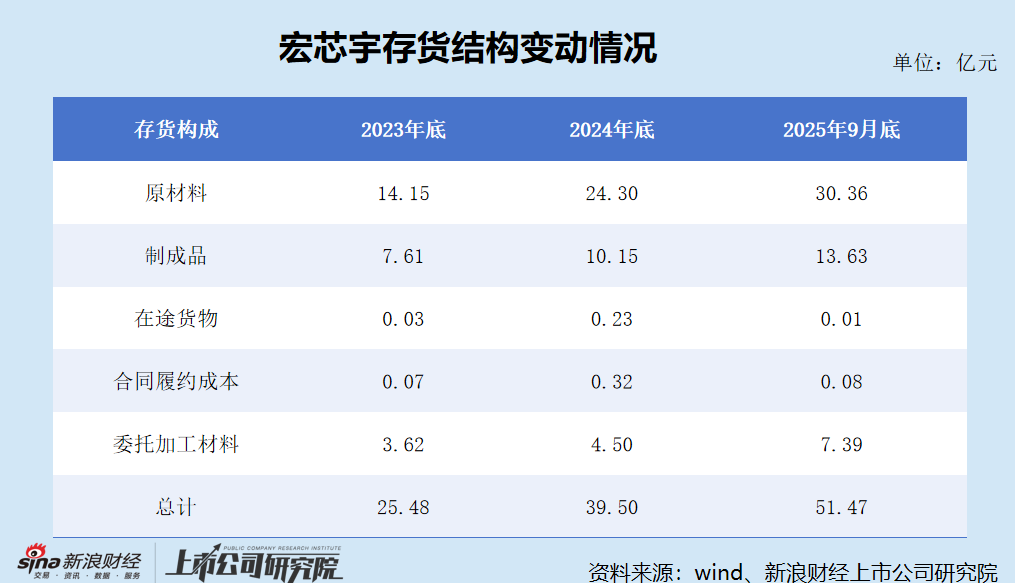
此外,宏芯宇的在途货物在2024年底突然从0.03亿元激增至0.23亿元,增长超过7倍,但在2025年9月底又骤降至0.01亿元。结合2025年前三季度分销模式收入同比增长44.09%(同期直销模式收入增速仅为3.08%),这种“年终冲高、期初回落”的过山车式波动,是否说明宏芯宇存在向分销商压货、提前确认收入的情形?
更关键的是,宏芯宇赚不到“真金白银”,臃肿的存货是靠贷款堆积起来的。
尽管已完成7轮融资、募资仅17亿元,但截至2025年9月底,宏芯宇的现金及现金等价物还是只剩下6.1亿元,而计息银行及其他借款则高达39.41亿元,较2022年底激增73.26%,资金缺口超过33亿元。其中短期借款32.94亿元,短期偿债风险严峻。
可以预料的是,宏芯宇在自身无“造血能力”的情况下,未来的很长一段时间都要举债度日。
责任编辑:公司观察
 【