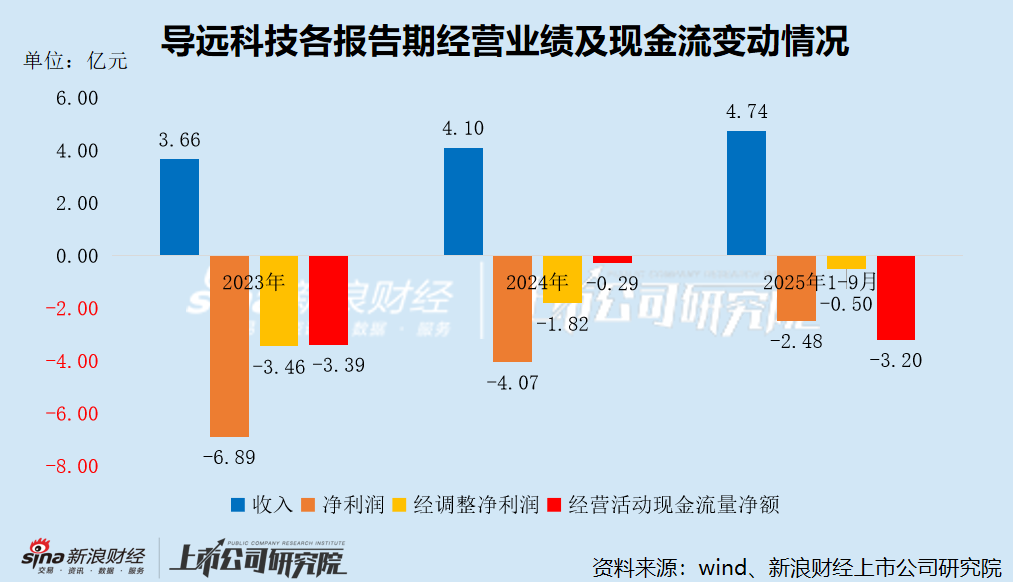
招股书显示,2023年至2024年,导远科技的收入从3.66亿元增至4.10亿元,同比增长12.17%。2025年前三季度,导远科技的业绩迎来爆发式增长,实现收入4.74亿元,同比大幅增长97.29%,超过2024年全年。
应收账款过多,现金收入少,说明导远科技采取的是市场扩张的战略,侧重在市场份额的增长上。但这种方式要求公司有很强的融资能力,否则后续发展会出现一系列连锁反应。经营现金流为负带来应收账款回收慢、存货大量囤积,进而影响短期偿债能力造成独立融资能力存疑,影响非常规贷款、关联方资金拆借甚至内控制度存在缺陷。
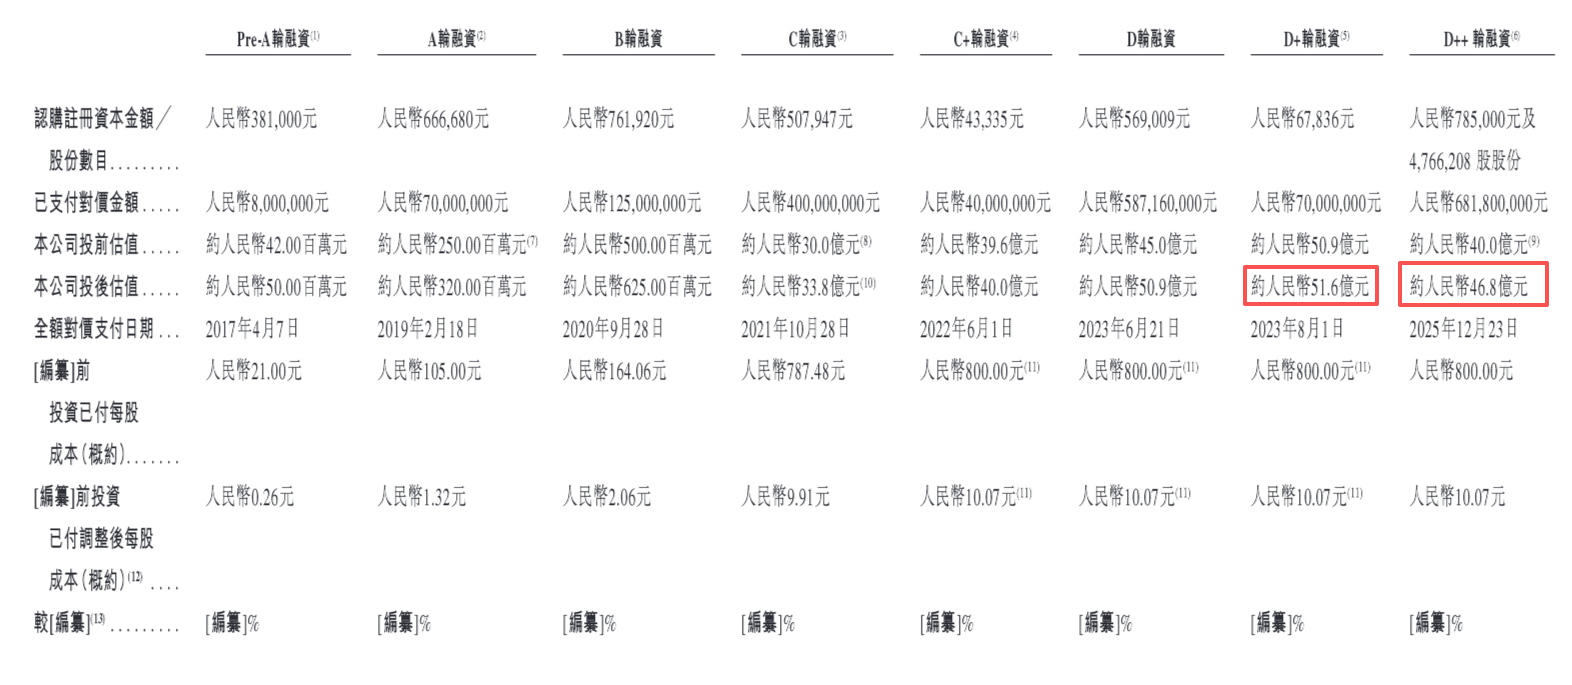
据统计,导远科技已完成8轮融资,共募集资金19.82亿元,估值最高达到51.6亿元,较Pre-A轮增长102倍。不过,截至去年12月的D++轮融资,导远科技的最新估值已缩水至46.8亿元,较巅峰时期跌去9.30%。
报告期各期末,导远科技的短期借款余额分别为0.46亿元、0.99亿元、2.31亿元,增幅接近400%。2025年9月底,导远科技的银行及手头现金7.57亿元,其中定期存款0.9亿元、受限制现金2.26亿元、现金及现金等价物4.41亿元,短期偿债风险较小。
这在某种程度上说明,导远科技本次IPO的直接目的可能并非资金压力。
招股书显示,导远科技曾向投资者发行了大量可转换可赎回优先股,虽然这是为了在不稀释普通股股东的收益和控制权的前提下进行融资,但隐含刚性兑付风险:若公司触发赎回条款,投资者有权要求公司按约定价格赎回股份。简单来说,这本质上就是一种“对赌”。截至2025年9月底,导远科技的赎回负债为27.84亿元,较2023年底增加约10亿元,增幅达61.07%,占期末总资产的162.77%。
倘若导远科技成功登陆港股市场,问题将迎刃而解,否则可能面临资金链断裂的风险。
客户集中度畸高 比亚迪跃居最大客户 毛利率暴跌
导远科技应收账款激增的一个重要原因就是客户集中度畸高,在价格谈判、付款条件等方面将处于绝对劣势。专业人士指出,大客户可能会利用其市场地位,要求公司提供定制化服务、独家供应承诺,甚至在某些领域进行不合理让利,使公司逐渐沦为大客户的“代工厂”或“附属供应商”,丧失业务独立性和战略灵活性。
报告期内,导远科技向前五客户的销售额分别为3.09亿元、3.5亿元及4.21亿元,占同期总收入的比例分别为84.4%、85.3%和88.8%,始终高于80%,且逐年升高。
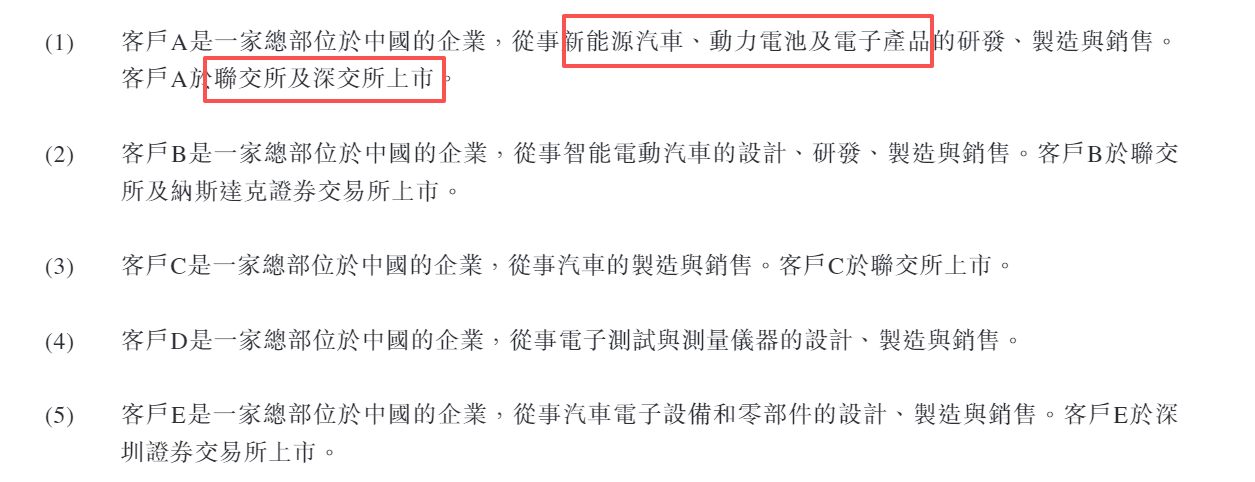
根据附注信息,2025年前三季度,导远科技的第一大客户(客户A)为比亚迪,实现销售收入2.86亿元,占总收入的60.4%,远超2024年全年的销售规模(3548万元),增幅高达706.66%。这也解释了,导远科技的应收账款为何会膨胀。
汽车行业提到账期问题时,往往绕不过开各种“链”,在这些链中,规模最大的要数比亚迪的迪链。
“迪链”实际是比亚迪为其供应商提供的电子债券凭证,这种债券凭证是基于比亚迪信用背书的,与传统的商业承兑汇票和银行承兑汇票受《票据法》约束不同,迪链更像是依据比亚迪企业信用开出的“白条”。
而迪链变相拉长了供应商收到货款的时间。
业内人士表示,一般来说当月到货后,比亚迪次月才会开始对账。对账后,供应商再开发票进入比亚迪财务系统中。进入比亚迪财务系统后会有一个账期,这个账期一般是2~3个月。到期后比亚迪再给一张迪链,等迪链到期拿钱还要等半年。整个账期会远长于账面的127天(应付账款周转天数)。
用直白一些的话来讲就是:比亚迪同部分银行一起,拿本应该属于供应商的钱放贷借给供应商,并从中收取利息,比亚迪占用了资金并获得了小部分利息,银行获得了大部分利息。而供应商,要付利息才能获得本就该属于自己的现金流。
招股书显示,导远科技通常授予客户30天~90天的信贷期,部分客户(包含比亚迪在内)为180天。但事实上,导远科技各报告期的应收账款周转天数均在200天以上。工信部相关负责人表示“供应商货款支付账期加长、资金周转困难等现象,不利于产业技术创新和健康可持续发展。”
2025年6月10日,包括比亚迪在内的多家车企,争先发表声明就“支付账期不超过60天”作出承诺。但承诺能否兑现,尚需时间检验。目前已知的是,2025年前三季度,导远科技的应收账款周转天数仍高达216天,较2024年仅缩短了14天。
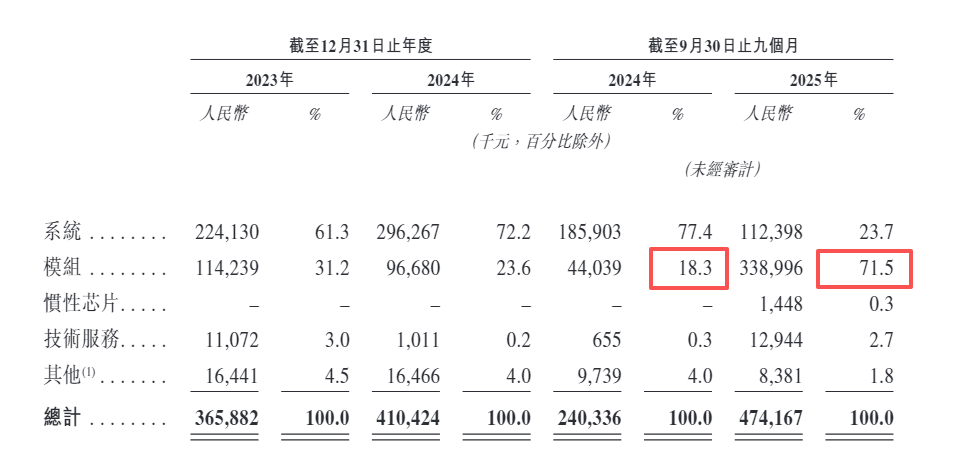
随着向比亚迪的销售额增长,导远科技的收入结构发生重大变动。2023年及2024年,组合导航系统的收入占比均超过60%,到了2025年前三季度,模组取而代之成为第一大收入来源,销售收入同比激增669.76%,与向比亚迪的销售额增幅大致吻合,收入占比高达71.5%,2024年同期仅为18.3%。
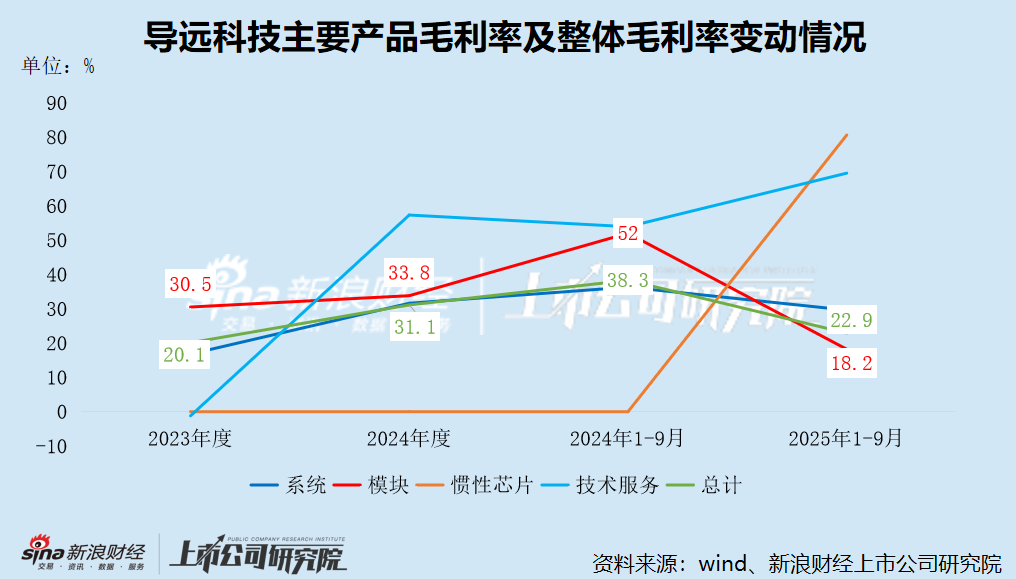
但任何事物都具有两面性,模组的毛利率在导远科技产品组合中垫底,其销售额的增长直接拉低了整体毛利率。2025年前三季度,模组销售的毛利率仅为18.2%,同比暴跌33.8个百分点,进而导致公司整体毛利率下降15.4个百分点。
责任编辑:公司观察
 【