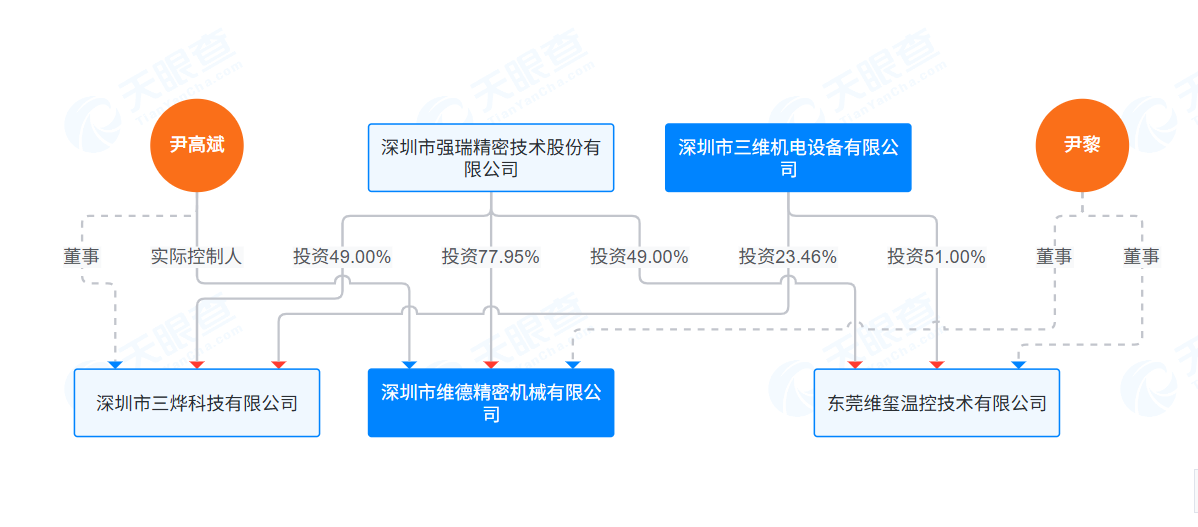
更为关键的是,当时的收购方案曾约定多条限制性条款,涉及订单转发、管理费比率、排他约定、处罚措施等内容。这些条款的设计从侧面揭示了标的公司业务独立性的隐忧——例如,三烨科技从华为等客户获取的订单系由三维机电统一接单后转发。
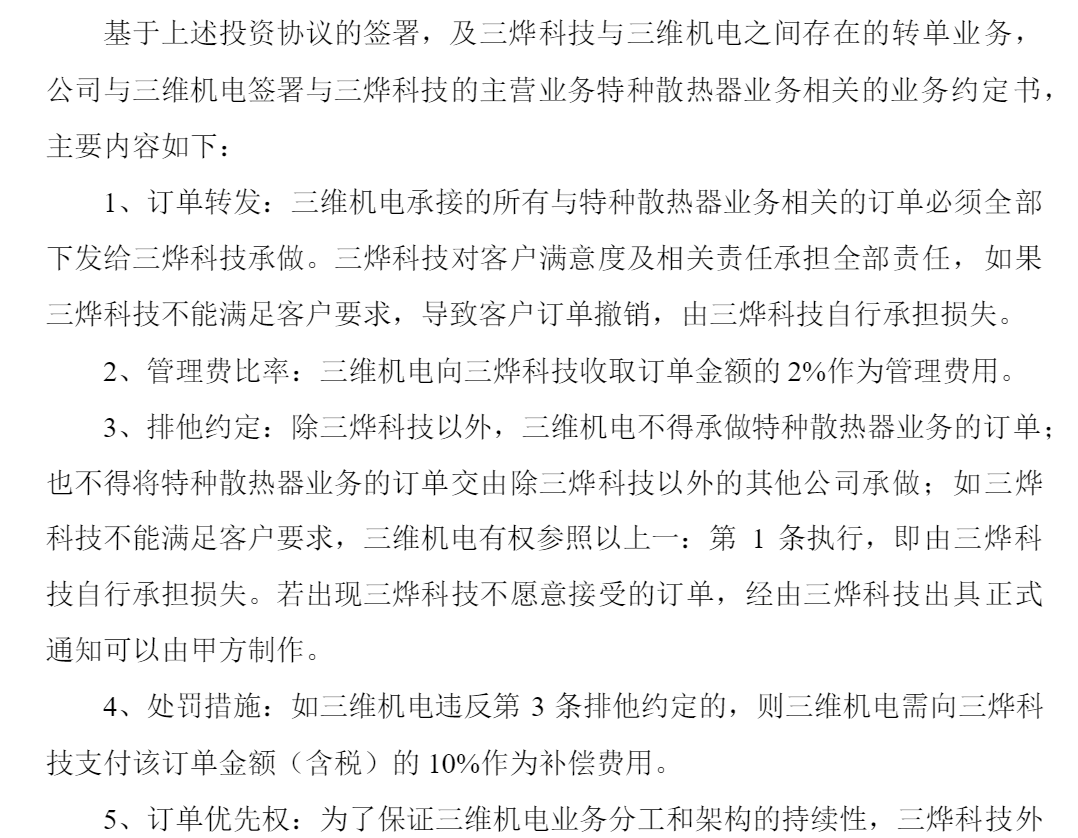
强瑞技术《关于使用自有资金及超募资金购买资产暨对外投资的公告》
震安科技此次拟收购三维机电不低于51%的股权,而三维机电历史上曾将旗下多家子公司股权转让予强瑞技术,双方之间的限制性条款是否已全部解除?是否存在未披露的优先购买权、竞业禁止条款或其他或有义务?
震安科技在公告中仅声明“交易对方与公司及持股5%以上股东、董事、高管不存在关联关系”,但未说明是否已对标的公司与强瑞技术之间的历史协议进行了充分的尽职调查和法律风险评估。对于一项预计构成重大资产重组的交易,信息披露的完整性显然有待提升。
是否构成“一揽子交易”?
根据现行会计准则及监管实践,“一揽子交易”通常指多项交易在商业考量上互为前提、整体达成一个商业结果。判断标准包括:交易是否同时或考虑了彼此影响的情况下订立;多项交易是否共同实现一个整体商业结果;一项交易的发生是否取决于另一项交易的发生;单独一项交易的经济实质是否不完整。
将震安科技的本轮操作置入上述框架审视,多处特征与“一揽子交易”高度吻合。
时间维度上,定增9月23日过会、10月14日提交注册、10月22日公告收购,紧凑程度远超一般上市公司独立推进定增和并购的正常节奏。一个合理的问题是:公司是否在定增审核期间就已与三维机电进行了实质性谈判?如确已进行,相关信息在回复深交所三轮问询时是否已向审核机构充分披露?
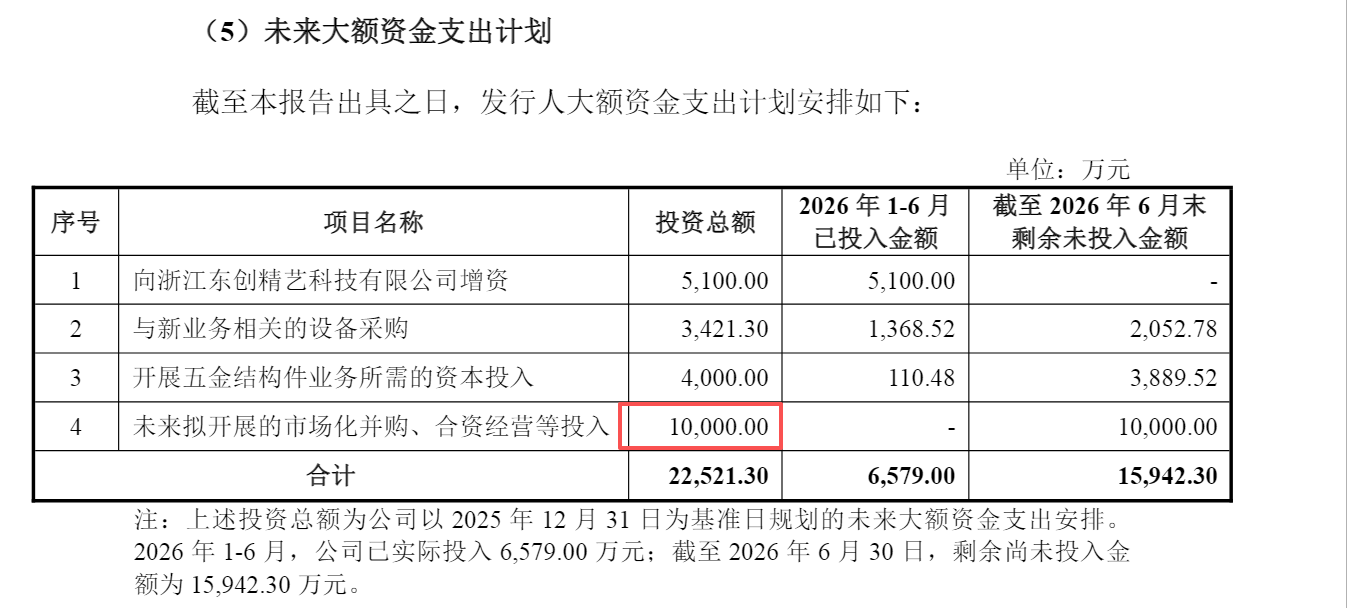
资金维度上,定增募资名义上全部用于“补流还贷”,但募集说明书已预留1亿元“市场化并购”资金。收购三维机电预计构成重大资产重组,交易对价大概率远超此前收购东创精艺的5100万元。在公司可自由支配资金仅5.67亿元、经营持续亏损的背景下,定增资金实质上构成了并购支付能力的关键支撑。如果没有定增的6.3亿元,公司以何资金完成收购?
战略维度上,新实控人入主后,公司战略定位明确聚焦于“算力侧高端制造及配套产业”。定增的发行目的也明确表述为“支撑新老业务发展的流动性需求”“加速构建公司未来发展格局”。这意味着,定增从一开始就是作为新实控人战略蓝图的核心组件来设计的,而这一蓝图的落地路径正是通过连续并购快速切入温控赛道。
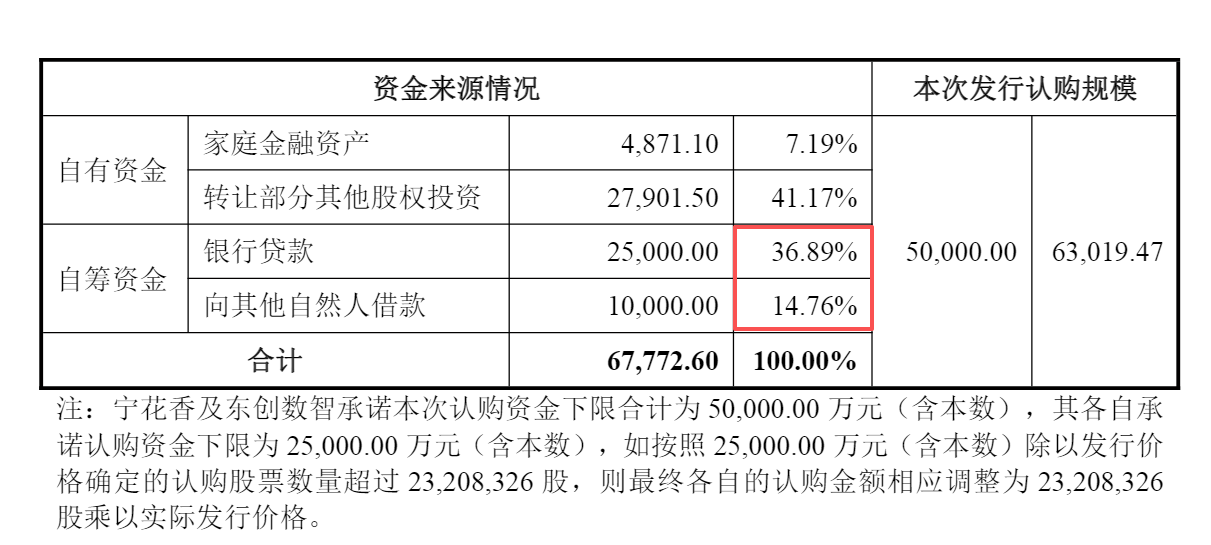
利益维度上,宁花香夫妇通过杠杆收购取得控制权→推动定增低价增持股份(发行后持股比例从18.12%升至29.90%)→以募资直接或间接支持并购扩张→实现战略转型叙事→争取股价回升→缓解质押压力。
这条利益链中,每一项交易的独立经济实质都依附于整体方案的成功执行,单拆任何一环都难以成立。而正是这种“互为前提、整体推进”的交易结构,恰恰触及了“一揽子交易”的核心认定标准。
如果监管机构最终采信一揽子交易的认定,可能引发一系列连锁反应:定增募集资金用途的信息披露可能被认定为不完整、不准确;募资方案或需按并购配套融资的标准重新履行审核程序;相关中介机构的执业质量可能面临问责。对于已经提交注册的定增和刚刚启动的并购而言,这一不确定性不可小觑。
在市场热衷于给震安科技贴上“液冷”“算力”“AI服务器”“汽车热管理”等热门概念标签的同时,投资者更应穿透标签,审视其背后真实的财务状况、治理结构和交易逻辑。一家主业连亏三年、控股股东100%质押、关键并购资金来源未明、前次跨界标的持续亏损的公司,其“转型故事”的每一步推进,都伴随着不容忽视的风险敞口。
责任编辑:公司观察
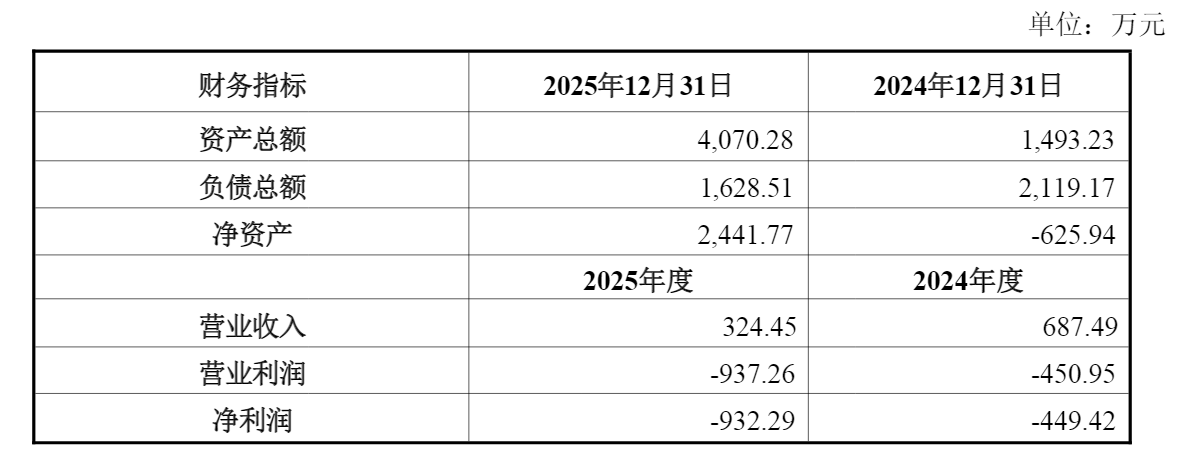 东创精艺2024年度、2025年度模拟合并的主要财务数据
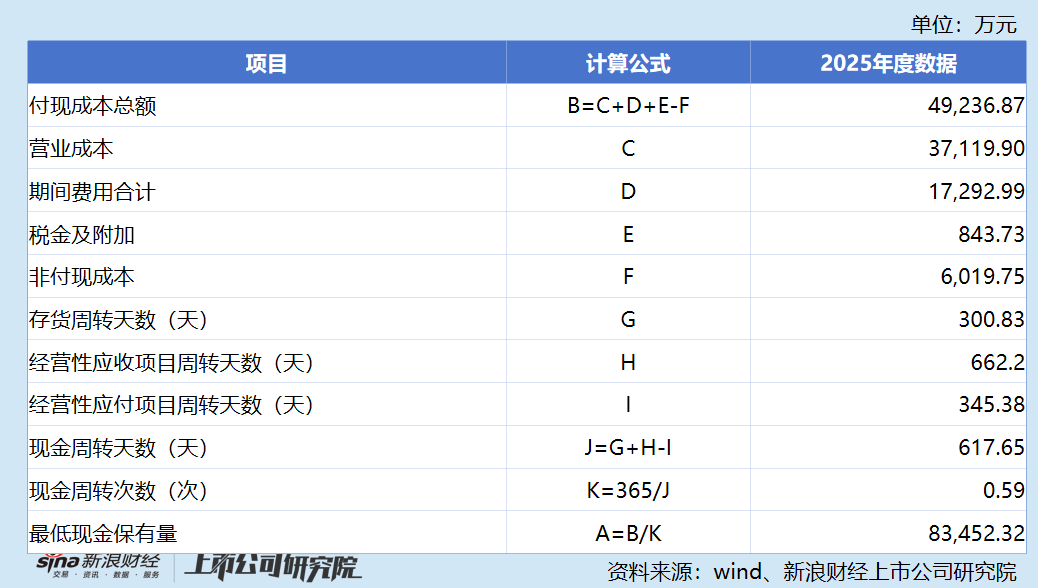 震安科技最低资金保有量计算过程
 强瑞技术与三维机电关联关系
 【