公司对业绩波动的归因是多元的:宏观经济波动、政务采购压缩、客户采购停滞导致传统营收引擎增长放缓;3A5000等芯片储备出货未达预期引发存货跌价准备计提;应收账款回收周期延长带来信用减值损失;以及持续高强度的研发投入。
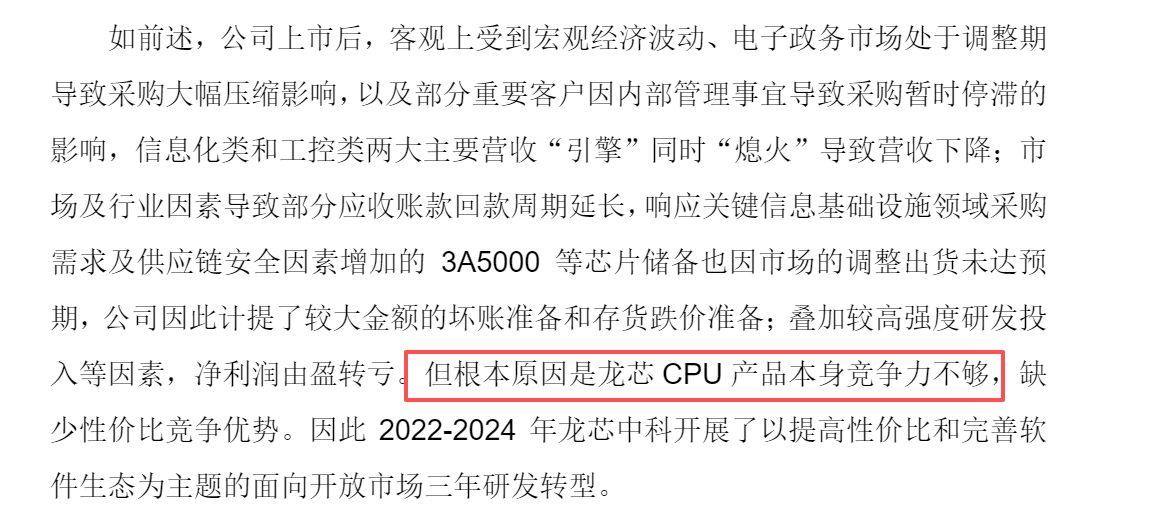
从业务结构看,2026年上半年信息化类芯片营收同比增长27.84%至1.47亿元,毛利率大幅提升至58.67%,主要得益于高毛利技术授权业务的交付和新桥片降本效应;但工控类芯片营收同比减少22.55%,安全应用市场的恢复节奏仍不稳定。产品结构的高度波动性使得公司盈利能力的可持续性面临考验。
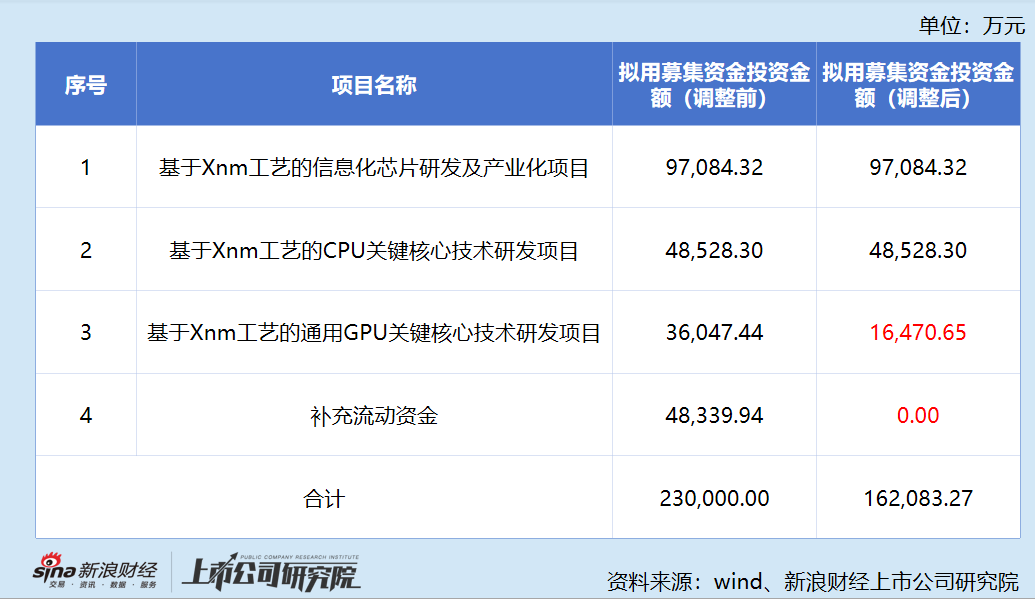
龙芯中科将2025年至2027年定义为“三年市场转型期”,核心目标是从政策性市场向开放市场拓展,从技术补课转向生态建设。本次定增募投项目正是这一阶段的研发载体。然而,这一转型面临着多重不确定性。
首先是生态建设的长周期性。LoongArch作为独立于X86和ARM的第三套指令系统,其软件生态的完善需要数年乃至数十年的持续投入。尽管Debian等国际开源社区已开始常态化支持龙架构,但在商业应用软件、行业解决方案层面的适配广度和深度仍有巨大差距。生态短板直接制约了龙芯CPU在开放市场的渗透速度。
其次是竞争格局的动态演变。在国内信创市场,海光信息(基于X86授权)、飞腾信息(基于ARM授权)等竞争对手凭借更好的软件兼容性占据了相当份额;在国际市场,Intel、AMD的产品迭代速度远超龙芯。龙芯需要在性能追赶的同时,构建差异化的生态壁垒,这对资源配置的精准性和执行效率提出了极高要求。
最后是GPU赛道的极高门槛。全球GPU市场高度集中于NVIDIA、AMD等少数巨头,国内亦有壁仞科技、摩尔线程等本土企业竞相布局。龙芯首款通用GPU芯片9A1000虽已回片且功能基本符合预期,但距离形成规模化商用、实现与CPU的深度协同仍有较长路程。在募资被压缩的情况下,GPU研发的推进节奏是否会受到影响,是公司需要持续关注并向市场透明沟通的问题。
IPO的钱花完了,换来了什么?
讨论本次定增,无法绕开前次融资的答卷。
龙芯中科于2022年6月登陆科创板,IPO募集资金总额约24.62亿元,投向先进制程芯片研发及产业化项目、高性能通用图形处理器芯片及系统研发项目及补充流动资金。然而,上市以来的经营表现与前次募投的预期效益之间存在显著落差。
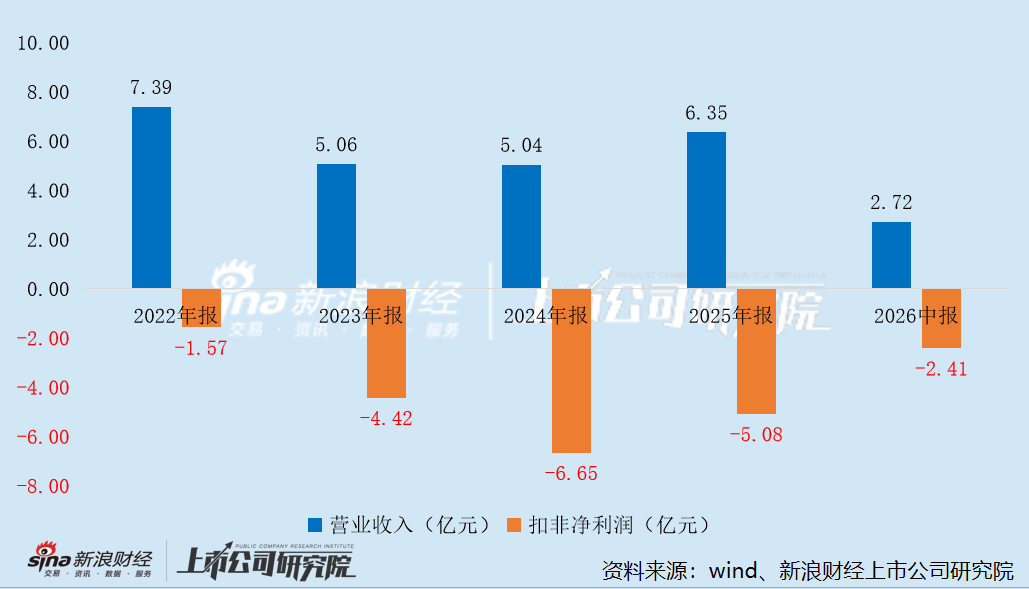
一方面,公司在IPO后迅速陷入持续亏损,2023年至2025年扣非净利润分别亏损4.42亿元、6.65亿元和5.08亿元,表明IPO募资并未有效扭转公司的盈利困境。同期,研发投入合计超15.5亿元,累计营收仅约15.45亿元——每一元营收都需要匹配一元以上研发支出,收入增长几乎完全被研发吞噬。
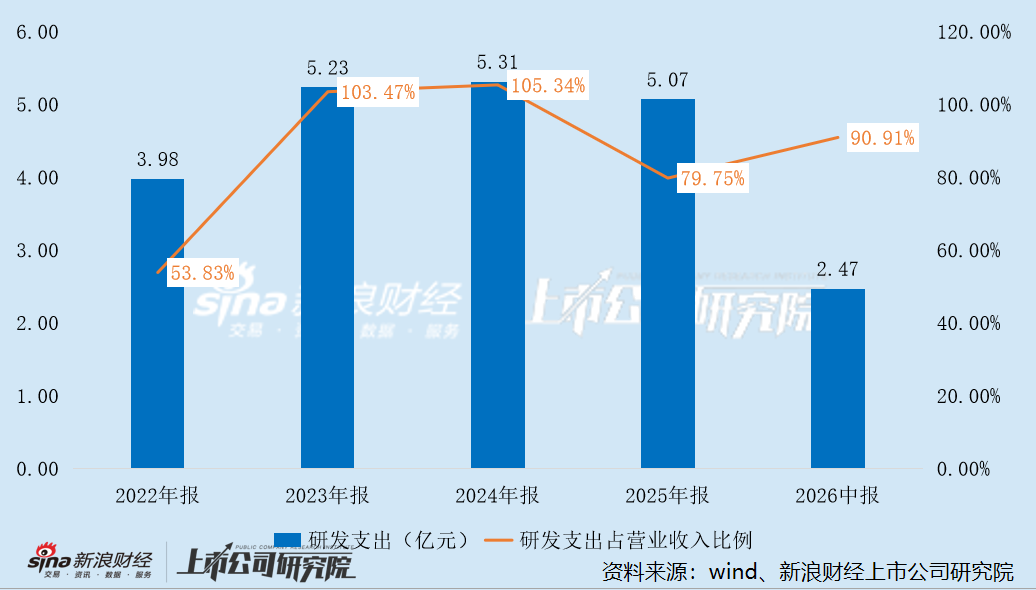
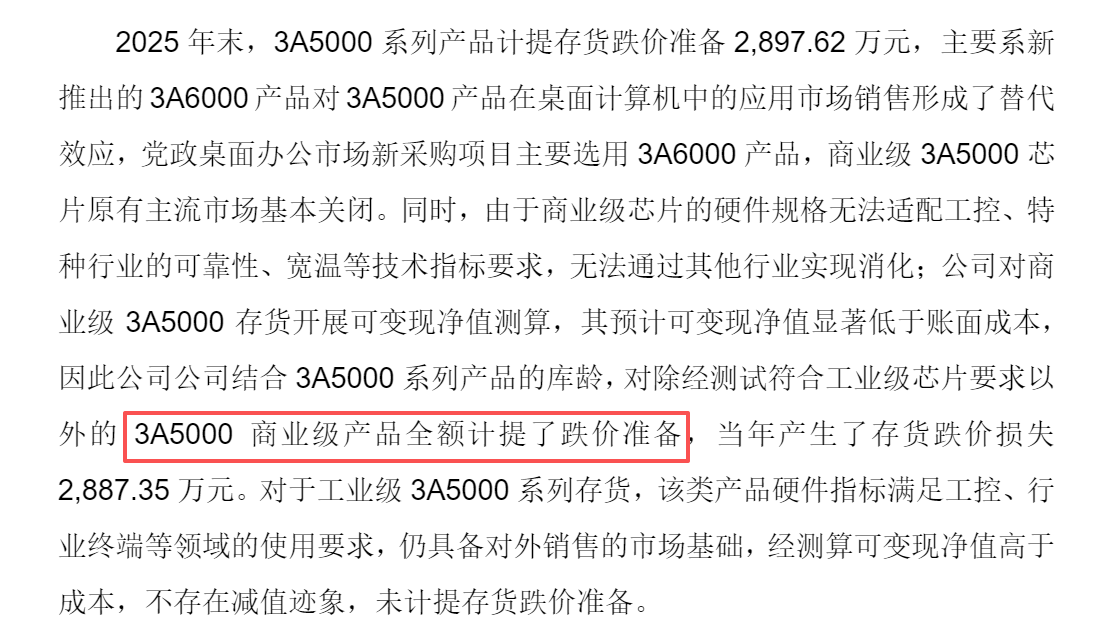
另一方面,公司在本次问询回复中表示,2022年至2024年的三年研发转型期是在“IPO募集资金支持下”完成的,重点开拓服务器CPU市场和积累GPU技术。但从财务结果看,这段时期的产出与投入之间的匹配度并不理想——3A5000系列芯片因市场窗口变化,商业级产品已全额计提跌价。投资者真正担心的是,3A6000 会不会重复同样的剧本?
在此背景下启动新一轮大额定增,市场难免追问:前次募资的使用效率和项目效益是否经过了充分评估?本次募投项目在立项论证、进度管控和效益测算方面,是否有实质性的改进措施?尤其是在GPU领域,IPO时即规划了10.5亿元的“高性能通用图形处理器芯片及系统研发项目”,如今又规划3.6亿元的通用GPU关键核心技术研发项目,两者之间的衔接关系、是否存在重复建设、前期投入形成的技术资产能否有效复用等问题,均需公司向投资者给出更清晰的说明。
责任编辑:公司观察
 【