IPO阶段,宁波远洋净募资10.26亿,主要投向集装箱船舶购置、集装箱购置及补充流动资金。2026年8月,公司再次通过定增净募资10.79亿,用于采购4艘2700TEU集装箱船舶购置及配套集装箱。两轮股权融资合计净募资超20亿元,几乎全部投向运力资产扩张。
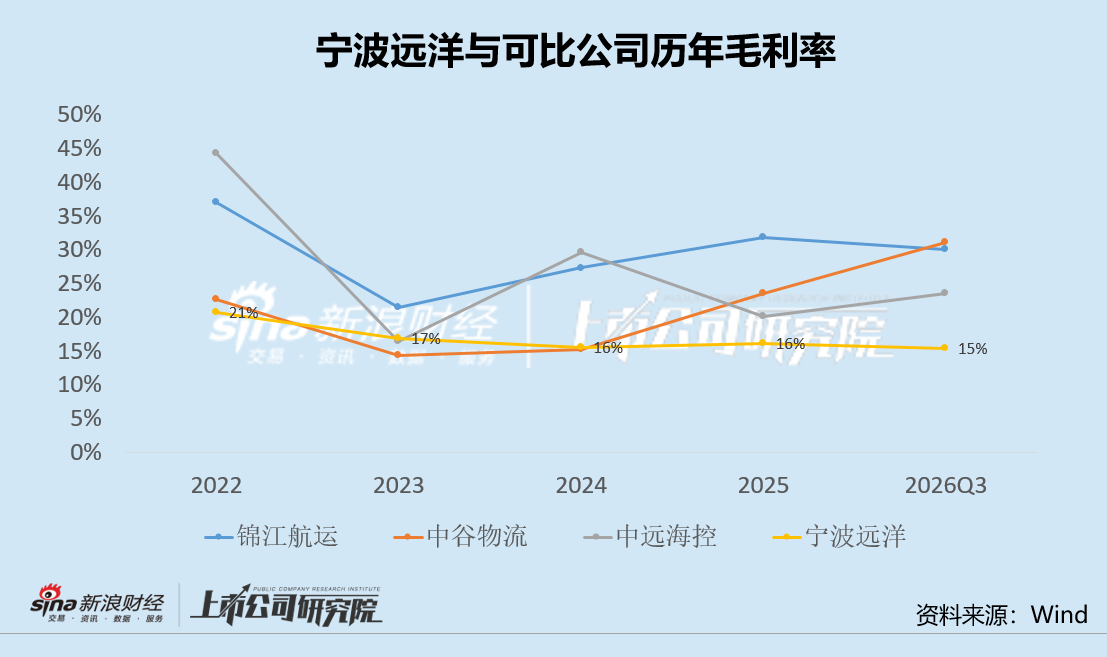
事实表明,这超20亿元的资本投入非但没有转化为同等的利润爆发力,反而在高折旧、高租金、高财务费用的共同挤压下,拖累了公司的业绩和盈利能力。
然而,就在三季报披露同日,宁波远洋再抛重磅运力扩张计划,拟以长期租赁方式租入4艘7000TEU级集装箱船、2艘14000TEU级集装箱船及2艘7000CEU级滚装船,租期均不超过20年,租金总额合计不超过103亿元人民币。加上10月初已公告的2艘7000CEU滚装船租赁计划,短短一个月内,公司已披露合计10艘大型船舶的长期租赁方案,固定租金支出规模大幅攀升。
宁波远洋持续不断的重资产扩张,最终是扭转业绩还是形成财务反噬,市场对此高度存疑。
“A拆A”上市曾被广泛质疑 关联交易“旧疾”再遭拷问
宁波远洋主营业务为国际、国内沿海和长江航线的航运业务、船舶代理业务及干散货的货运代理业务,提供近洋、跨洋、内贸、内支集装箱航线运输服务,航线以沿海沿江为主。
2022年12月,宁波远洋作为宁波港的子公司登陆上交所,成为国内港口行业首例“A拆A”上市案例。
上市前,宁波远洋与母公司宁波港的同业竞争、关联交易公允性与业务独立性,以及资金与治理独立性等问题,就曾被监管和市场广泛质疑。
据了解,宁波远洋核心定位从诞生起就深度绑定在母港体系上,其以宁波舟山港为枢纽,承担“干支结合”中的内支线喂给、江海联运以及近洋短途运输。这种“母港附庸”式的航线结构,使其航运货源很大程度上受制于母港中转货流,缺乏对终端货主的强议价权和跨洋高运价航线的突击能力。在产业链利益分配格局中,公司更像是一个赚取微薄通道费的“海上搬运工”,难以分享航运超级周期的高额利润。
而二者之间的关联交易也已延宕至今。2025年年报显示,公司前五名供应商中关联方采购金额达11.67亿元,占当期采购总额的22.77%,采购内容以宁波舟山港体系的港口装卸、港务服务、船舶代理及燃料供应为主;此外,向关联方实现销售收入2.75亿元,占营业收入比重4.51%。
事实上,上市当年也是宁波远洋的业绩顶峰。2022年,宁波远洋实现营收47.69亿,归母净利润6.70亿,此后虽然营收继续增长,但盈利震荡下滑。
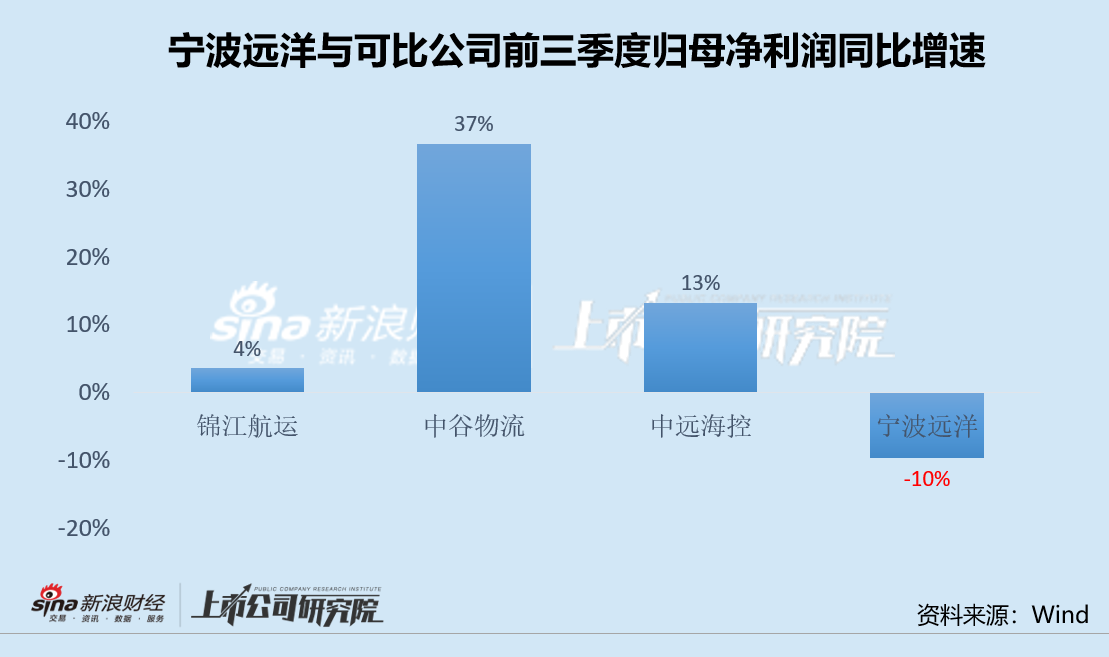
眼下,在近洋与内贸集运行情不断回暖之际,宁波远洋业绩继续逆势下滑,其自身高资本投入和盈利能力的背离,以及与母公司宁波港“剪不断理还乱”的关联交易等问题,再一次浮出水面。
责任编辑:公司观察
 【