招股书曾披露小型磁环线圈绕线服务市场规模仅15-20亿元(2020年),占网络变压器价值链的15%-20%左右。科瑞思即便占据龙头地位,也难以突破行业容量的硬约束。当主业增长失速、利润持续萎缩时,外延并购成为管理层寻求第二增长曲线的自然选择。但问题在于,在主业尚未走出低谷之际仓促跨界,究竟是战略前瞻还是病急乱投医?
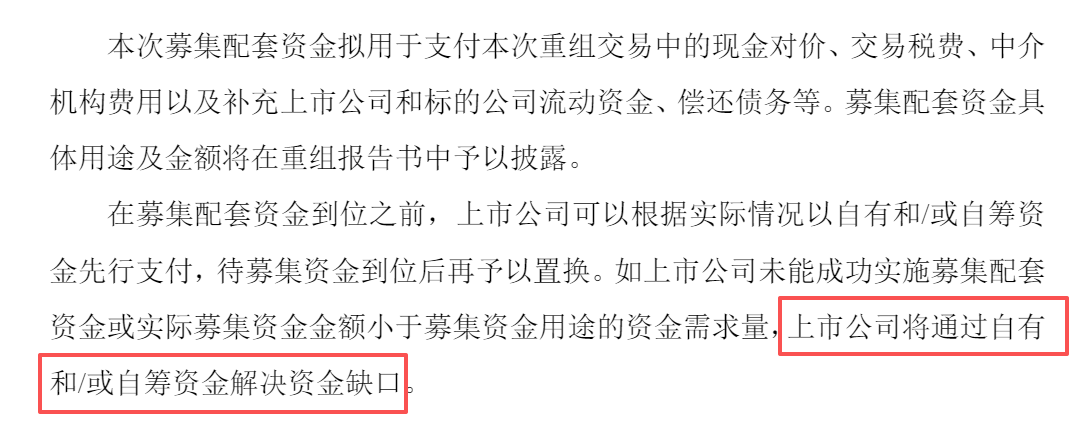
本次交易还拟向不超过35名特定投资者募集配套资金,总额不超过以发行股份方式购买资产交易价格的100%,且发行股份数量不超过发行前总股本的30%。配套募资拟用于支付现金对价、交易税费、中介费用及补充流动资金等。
这里存在两层隐忧。其一,配套融资以发行股份购买资产为前提但不以其成功为条件——即便配套募资失败,购买资产仍需实施,届时现金对价部分将由公司自筹解决。考虑到科瑞思2026年前三季度经营现金流已转为负数,货币资金较年初持续下降,若配套募资不达预期,公司的流动性压力将进一步加大。其二,配套募资的发行对象和定价尚未确定,在当前市场环境下能否足额募集存在不确定性。若最终募集金额低于预期,差额部分的资金来源将成为新的风险点。
IPO募投项目延期 近九成超募资金补流
讨论本次重组的融资必要性,无法回避前次IPO募资的执行情况。科瑞思2023年IPO实际募资净额约5.99亿元,其中超募2.15亿元。截至2026年6月末,两大核心募投项目“高端全自动精密磁性元器件绕线设备技术升级及扩充项目”和“创新研发中心项目”的投资进度分别为66.02%和68.82%,均未达70%,原定2026年7月达到预定可使用状态的目标已被延期至2027年1月。
这两个项目合计承诺投资超3亿元,是公司上市后最重要的产能扩张和技术升级载体。在项目尚未建成投产的情况下,公司即启动新一轮大规模股权融资用于收购完全不同的业务资产,不免令人质疑:前次募资规划是否过于乐观?现有项目的效益预期是否需要重新校准?在前次资金投入尚未产生预期回报之前追加新融资,如何向市场和监管证明这一次的资金使用效率会优于上一次?
此外,超募资金中有1.89亿元已被永久补充流动资金,占超募资金总额的比例高达87.86%,另有约2610.70万元尚未指定用途。一边是核心募投项目进度滞后,一边是超募资金大量用于补流或闲置,这种资源配置的优先级错位,反映出公司在募集资金管理和战略规划上可能存在改进空间。
本次定增预案将交易目的归纳为四层:把握光通信产业机遇、顺应客户业务延伸、发挥协同效应、提升经营规模与盈利能力。其中“协同效应”是最容易被高估也最难被验证的部分。
科瑞思的核心能力是全自动绕线设备和磁性元器件制造服务,下游是网络变压器、电感等传统通信零部件;宏钢光电的核心产品是激光器封装外壳、光通信封装壳体和芯片热沉,下游是光模块、激光器和航空航天等高可靠封装领域。两者虽然同属“通信产业链”,但处于完全不同的环节。一个做磁性元器件的绕线加工,一个做光电器件的气密封装壳体,技术路线、生产工艺、客户群体和质量标准均存在显著差异。
预案提到“上市公司自动化设备能力可助力标的公司产线升级”,但科瑞思的自动化设备专长是磁环绕线,与宏钢光电所需的精密机加工、钎焊、玻璃烧结、电镀等封装工艺并无直接交集。所谓协同,更多停留在“同属通信大行业”的概念层面,而非技术或客户的实质性互补。
更现实的问题是整合风险。科瑞思2025年全年营收仅2亿元,归母净利润不到2000万元;宏钢光电2025年营收5.27亿元、净利润3045万元,体量和盈利能力均数倍于上市公司。这种“蛇吞象”式的并购,对上市公司的管理能力、人才储备和文化融合都是严峻考验。
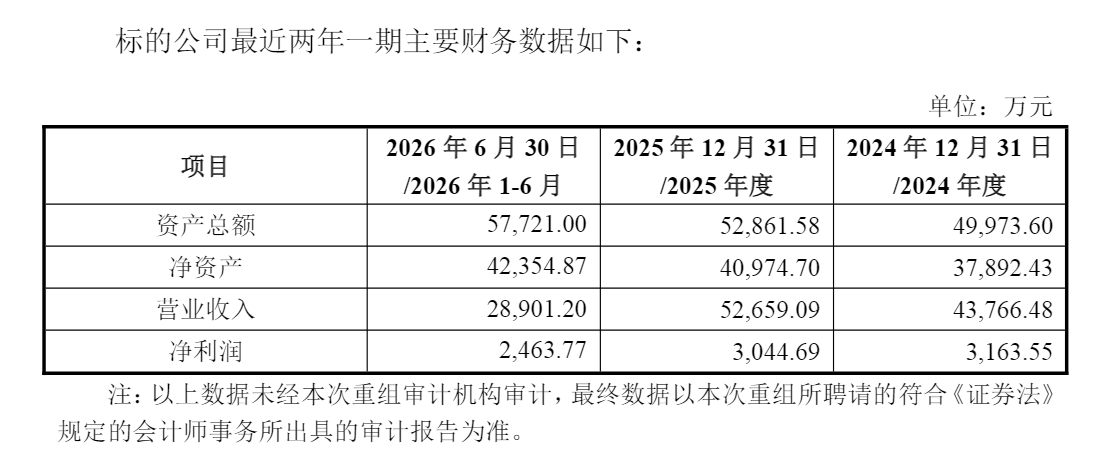
而科瑞思自身在2025年11月刚因应收款项账龄计算不连续、关联交易未按规定审议披露、募集资金管理不规范、内幕信息知情人管理不规范等四项违规行为,被广东证监局责令改正并对董事长、董秘、财务总监出具警示函。在公司治理尚存瑕疵的情况下推进如此大规模的跨界整合,执行风险不容低估。
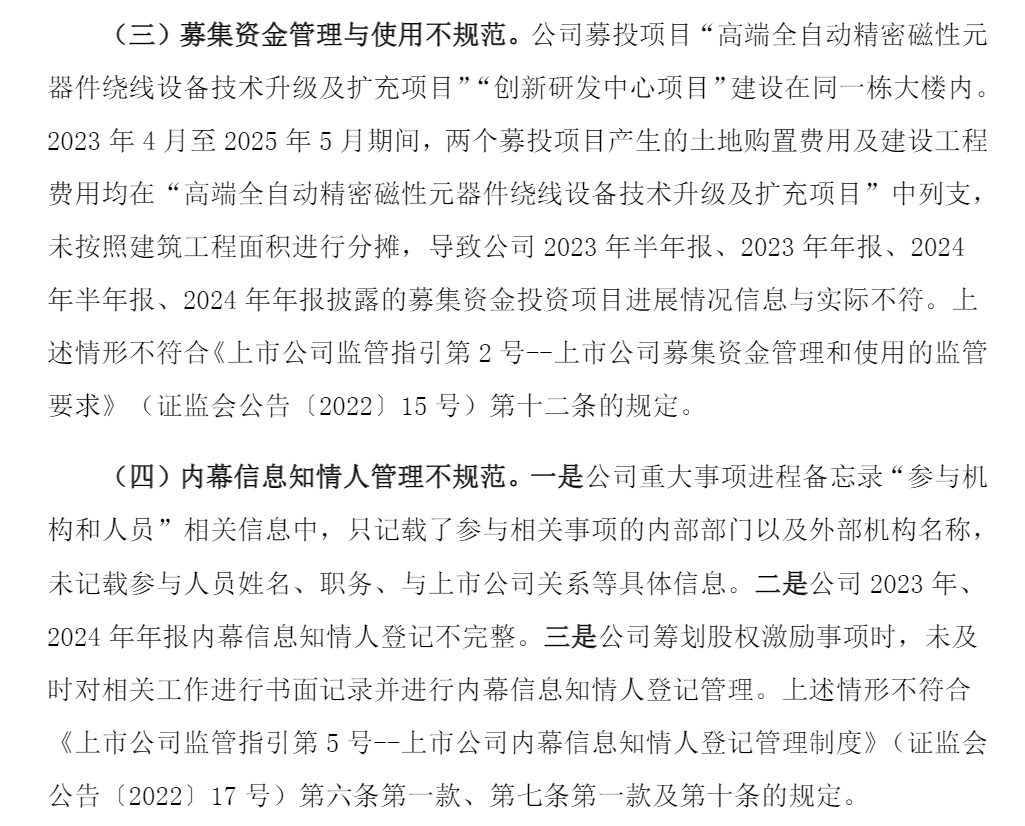
更为关键的是,宏钢光电的业绩稳定性有待观察。2024年净利润为3163.55万元,2025年反而微降至3044.69万元,并未呈现持续增长态势,净利率从7.23%降至5.78%。2026年上半年2463.77万元的净利润看似亮眼,但考虑到光通信行业的周期性特征以及AI算力需求的波动性,未来三年业绩承诺能否兑现仍存在不确定性。
据度亘核芯招股说明书披露,宏钢光电2024年进入其前五大供应商名单,位列第二,当年采购金额2143.51万元,但次年便降至1142.94万元,同比近乎腰斩;2026年上半年,宏钢光电已不再是度亘核芯前五大供应商。这或在一定程度上反映出宏钢光电下游客户的销售情况并不稳定。
责任编辑:公司观察
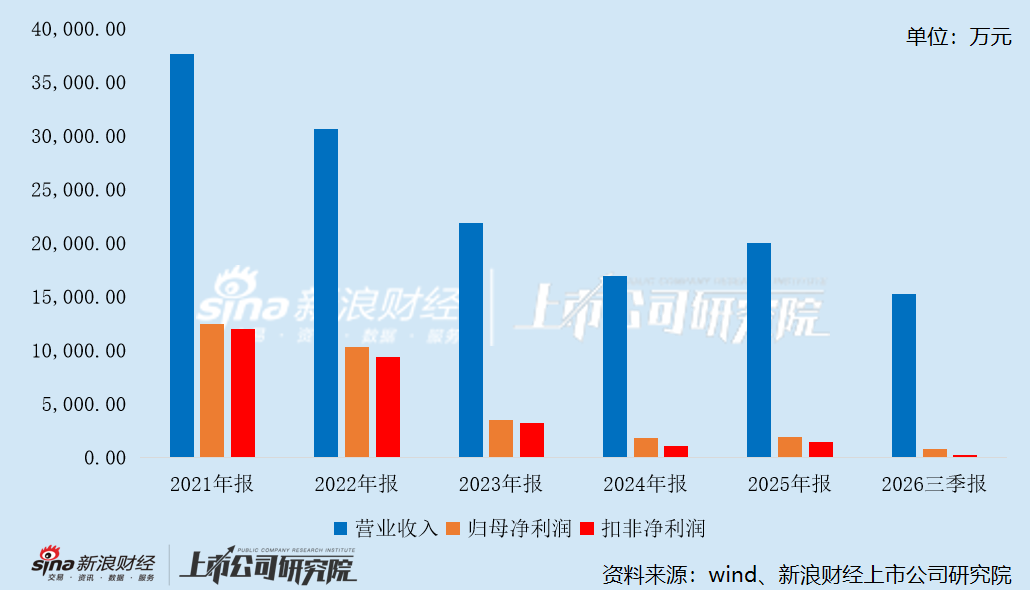 科瑞思近五年一期业绩变动情况
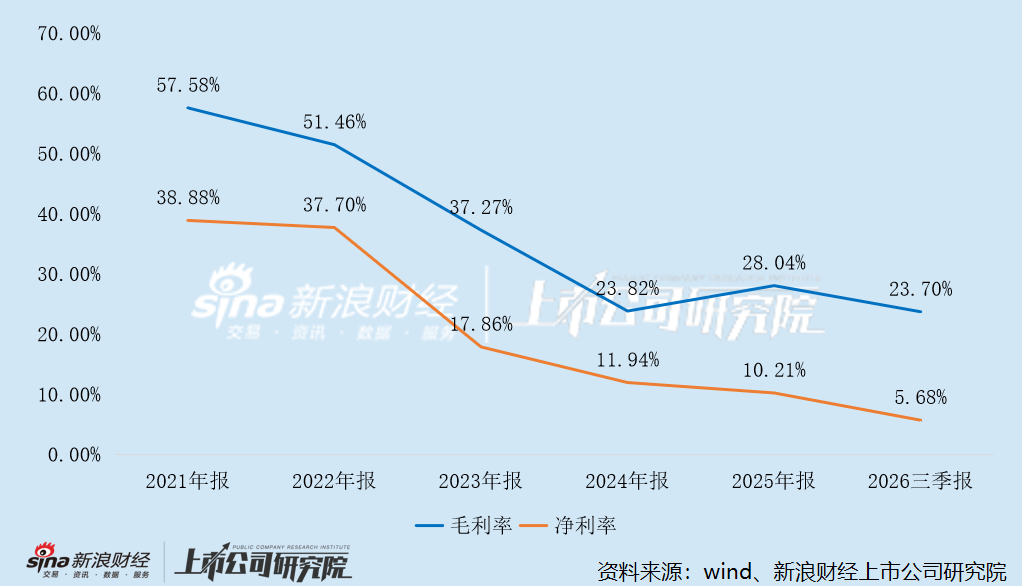 科瑞思近五年一期盈利能力变动情况
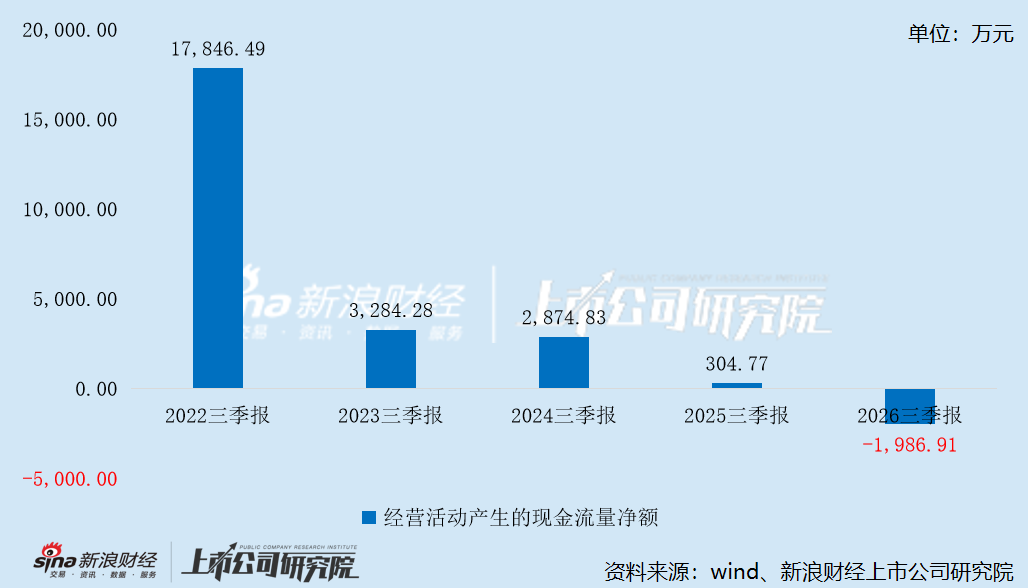 科瑞思近五年前三季度经营现金流变动情况
 【