
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
金银遭遇流动性踩踏,基金经理称当下或是一生难遇的买入窗口 |
|||||||
| 时间:2026/11/3 17:10:42 | ||||||||
在上周五大幅杀跌之后,金银迎来小幅修复,本轮下跌也让贵金属创下2008年以来表现最差的10月行情。巴登资本创始人珍·巴登(Jen Bawden)提出不一样的判断,她认为这次由流动性收紧引发的抛售,可能是难得的长期布局机会,不过短期仍有继续下探的风险。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 珍·巴登对比了2008年10月和2020年3月两轮流动性冲击的行情规律,两轮危机初期,金银都和股市同步暴跌。2008年雷曼兄弟倒闭之后,黄金自当年3月高点最大回撤约29%,白银跌幅超过50%;2020年3月市场恐慌阶段,黄金短短数日内下跌约10%,白银回撤幅度接近35%。 而在被动平仓的强制卖盘出清之后,金银迎来一轮波澜壮阔的上涨行情。2008年危机过后,黄金到2011年8月累计上涨约170%,白银冲高至接近每盎司50美元;2020年3月的下跌结束后,黄金在同年8月刷新历史新高,涨幅约39%,白银涨幅更是达到150%。她认为,当前行情结构和这两段历史十分相似,属于流动性真空阶段的被动抛售,并非基本面彻底反转。 短期风险仍存,亚洲实物需求提供托底 珍·巴登同时提醒投资者,不要急于重仓抄底,在真正形成可持续底部之前,金银价格还有继续下行的可能性。她已经挂出限价单,计划在矿业股再回撤20%至30%区间分批布局。 亚洲实物需求有望给白银带来一定支撑,她长期看好亚洲大国贵金属实物需求,将其视作稳定的底部支撑力量。 长期主线:全球债务压力终将转向宽松 珍·巴登的长期逻辑落脚于全球主权债务问题。她表示,庞大的全球债务规模很难长期承受高利率环境,持续高利率会持续侵蚀银行体系与实体经济的韧性。当债务压力到达临界点,全球央行终将调转方向,转向宽松货币政策。届时美元的强势行情退潮,资金会大规模涌入黄金、白银这类实物硬资产,开启新一轮牛市。 结语 短期来看,美元与加息预期依旧是金银的主要压制力量,流动性风险尚未完全消散;但从长周期视角,债务困境为贵金属埋下长期利好,投资者需要区分短期被动抛售和长期趋势拐点。 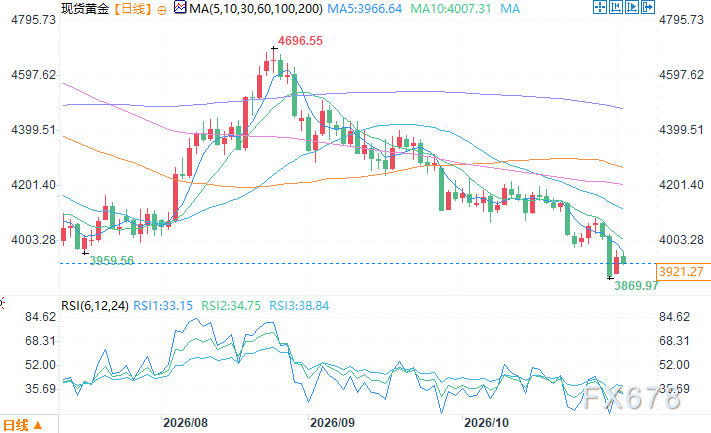 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间11月3日14:59 现货黄金 报 3912.27 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|